আজ বৃহস্পতিবার, ২৯ অক্টোবর ২০২৬
১৩ কার্তিক, ১৪৩৩ | ১৭ জমাদিউল আউয়াল ১৪৪৮
ঢাকা
আংশিক মেঘলা
২৬°C
সর্বোচ্চ: ৩৫°C
সর্বনিম্ন: ২৬°C
বৃষ্টির সম্ভাবনা: ৮৭%

জেড ক্যাটাগরিতে ওয়ান ব্যাংক, গ্রাহকদের মধ্যে বাড়ছে উদ্বেগ

  • MIT ERP
  • Update Time : 10:57:39 pm, Wednesday, 28 October 2026
  • 19

জেড ক্যাটাগরিতে ওয়ান ব্যাংক, গ্রাহকদের মধ্যে বাড়ছে উদ্বেগ

Monzu-Info-Tech
Monzu-Info-Tech

বছরের পর বছর ধরে জমেছে ওয়ান ব্যাংক পিএলসির খেলাপি ঋণ। ব্যাংকের নিরাপত্তা সঞ্চিতির ঘাটতিও মেটেনি। অন্যদিকে পুঁজিবাজারে নেমেছে চরম অবিশ্বাসের ছায়া। তবে খেলাপি ঋণ, বিপুল প্রভিশন ঘাটতি ও মূলধন জোগাতে ৪০০ কোটি টাকার বন্ডের অনুমোদন পেয়েছে ওয়ান ব্যাংক পিএলসি।

২০২২ সালের পরে ব্যাংকটি ভালো ব্যবসা করতে পারেনি, বেড়েছে মন্দ ঋণের পরিমাণ। তবুও টেকসই প্রবৃদ্ধির কথায় ব্যাংকটির সুশাসন নিয়ে উদ্বেগ বাড়ছে গ্রাহকদের। ২০২৫ সালের ১০ নভেম্বর ওয়ান ব্যাংকের নতুন ব্যবস্থাপনা পরিচালক (এমডি) হিসেবে দায়িত্ব নিয়েছেন মুহিত রহমান। তবুও তারল্য সংকট কাটার দৃশ্যমান অগ্রগতি নেই। ব্যাংকটির আর্থিক সূচক ও পুঁজিবাজারে অবস্থান ঘিরেও উঠেছে বিভিন্ন প্রশ্ন।

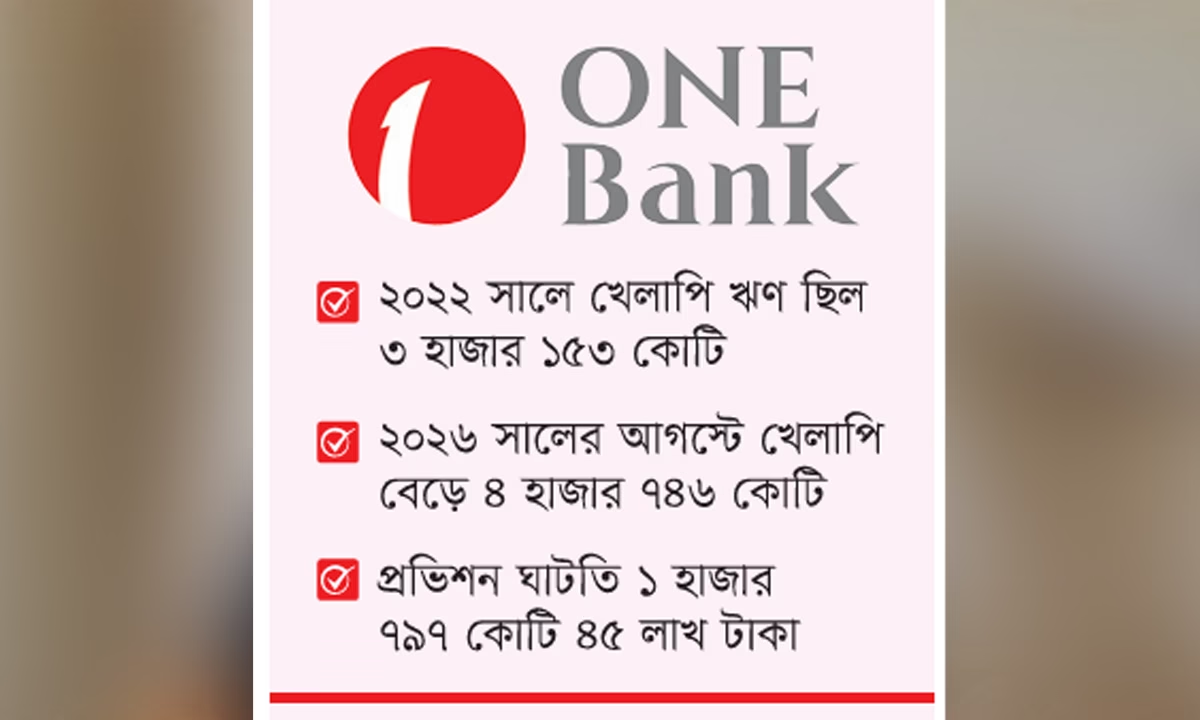
টানা দুই হিসাববছর বিনিয়োগকারীদের কোনো লভ্যাংশ দিতে পারেনি ওয়ান ব্যাংক। ফলে ২০২৬ সালে ব্যাংকটির শেয়ার ‘জেড’ শ্রেণিতে (ক্যাটাগরি) নেমেছে। ঢাকা স্টক এক্সচেঞ্জে (ডিএসই) গতকাল বুধবার ব্যাংকটির শেয়ারপ্রতি সমাপনী দর ছিল মাত্র ৭ টাকা। ব্যাংকের শেয়ার সংখ্যা ১০৬ কোটি ৫৮ লাখ ২১ হাজার ৮৮৭। পরিসংখ্যানে দেখা গেছে, ২০২২ সালে ওয়ান ব্যাংকের খেলাপি ঋণ ছিল ৩ হাজার ১৫৩ কোটি টাকা।

২০২৬ সালের আগস্টের হিসাবে উল্লেখ করা হয়েছে, ৪ হাজার ৭৪৬ কোটি টাকা। অর্থাৎ চার বছরের ব্যবধানে খেলাপি ঋণ বেড়েছে ১ হাজার ৫৯৩ কোটি টাকা। এই বর্ধিত ঋণ আদায়, ঋণঝুঁকি ব্যবস্থাপনা এবং ঋণগ্রহীতাদের ওপর নজরদারির কার্যকারিতা নিয়ে প্রশ্ন উঠেছে। এসব কারণে গ্রাহকেরাও আছেন আতঙ্কে ও দুশ্চিন্তায়। ওয়ান ব্যাংকের একাধিক সূত্রে জানা গেছে, আর্থিক অবস্থার আরেকটি বড় উদ্বেগের জায়গা প্রভিশন ঘাটতি।

সংযুক্ত তথ্যে ২০২৫ সালের জুলাইয়ে প্রকাশিত ব্যাংকটির নিরীক্ষিত বার্ষিক আর্থিক প্রতিবেদনের ভিত্তিতে প্রভিশন ঘাটতি ১ হাজার ৭৯৭ কোটি ৪৫ লাখ টাকা ছাড়ানোর কথা বলা হয়েছে। খেলাপি ঋণের বিপরীতে সম্ভাব্য ক্ষতি সামাল দিতে ব্যাংককে যে নিরাপত্তা সঞ্চিতি রাখতে হয়, তার ঘাটতি এত বড় হলে মুনাফা, মূলধন ও ভবিষ্যৎ ঋণঝুঁকি সামাল দেওয়ার সক্ষমতা নিয়ে প্রশ্ন ওঠে।

কেন্দ্রীয় ব্যাংকের অনুমোদিত প্রভিশন স্থগিত সুবিধা থাকলে তা ঘাটতির তাৎক্ষণিক হিসাবগত চাপ কমাতে পারে; কিন্তু এতে খেলাপি ঋণ আদায় হয়ে যায় না, কিংবা মূল ক্ষতির ঝুঁকিও দূর হয় না। এদিকে বন্ড ইস্যুর মাধ্যমে ৪০০ কোটি টাকা মূলধন সংগ্রহ করবে ওয়ান ব্যাংক। সাত বছরমেয়াদি সাব-অর্ডিনেটেড বন্ড ইস্যু করতে গত বছর নভেম্বরে ব্যাংকটিকে এই অনুমোদন দেয় পুঁজিবাজার নিয়ন্ত্রক সংস্থা বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি)।

আনসিকিউরড, নন-কনভার্টিবল, ফুললি রিডিমেবল ও ফ্লোটিং রেটের বন্ডটি ওয়ান ব্যাংকের ব্যাবসায়িক প্রবৃদ্ধি এবং কৌশলগত সমৃদ্ধি আনবে বলে জানানো হয়েছে। বন্ড ইস্যু প্রসঙ্গে ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মুহিত রহমান বলেন, ‘ওয়ান ব্যাংকের জন্য এটি অত্যন্ত গুরুত্বপূর্ণ মাইলফলক। আমরা ব্যাংকের শক্তিশালী ভিত্তি গড়ে তোলার কাজ অব্যাহত রাখব।

’ তিনি আরও বলেন, ‘আমরা আরও শক্তিশালী ও গ্রাহককেন্দ্রিক একটি ব্যাংক গড়ে তুলতে প্রতিশ্রুতিবদ্ধ, যা উদ্ভাবনী আর্থিক সমাধান নিশ্চিত করবে এবং দেশের অর্থনীতির প্রবৃদ্ধিতে অর্থবহ অবদান রাখবে। ’ তবে এখন পর্যন্ত সেই প্রবৃদ্ধি দেখাতে পারেনি ওয়ান ব্যাংক কর্তৃপক্ষ। অর্থনীতির বিশ্লেষকেরা বলছেন, প্রভিশন ঘাটতি, মূলধন ঘাটতি ও নগদ তারল্য সংকট এক বিষয় নয়।

ওয়ান ব্যাংকের ক্ষেত্রে কোন খাতে কত ঘাটতি রয়েছে, কেন্দ্রীয় ব্যাংকের ছাড়ের পর প্রকৃত ঘাটতি কত এবং তা পূরণের জন্য কী সময়সীমা নির্ধারণ করা হয়েছে, এসব তথ্য স্পষ্ট হওয়া প্রয়োজন। তা না হলে ব্যাংকটির আর্থিক স্বাস্থ্য সম্পর্কে আমানতকারী ও বিনিয়োগকারীরা পূর্ণাঙ্গ ধারণা পাবেন না। ব্যাংকটির সূত্রমতে, সার্বিক অব্যবস্থাপনার কারণে সংকটের প্রভাব পড়েছে পুঁজিবাজারে।

২০২৪ ও ২৫ হিসাববছরে লভ্যাংশ না দেওয়ার কারণে ২০২৬ সালের ৩ মে ঢাকা স্টক এক্সচেঞ্জে (ডিএসই) ওয়ান ব্যাংকের শেয়ার ‘বি’ থেকে নেমে যায় ‘জেড’ ক্যাটাগরিতে। সর্বশেষ গতকাল বুধবার সরবরাহ করা তথ্যেও ব্যাংকটির শেয়ার দর ৬ টাকা ৯০ পয়সা উল্লেখ করা হয়েছে, যেখানে অভিহিত মূল্য ১০ টাকা। অর্থনীতির বিশ্লেষকেরা মনে করেন, শেয়ারের দর অভিহিত মূল্যের নিচে নেমে যাওয়া কোনো ব্যাংক দেউলিয়া হওয়ার প্রমাণ নয়।

কিন্তু লভ্যাংশ দিতে না পারা, খেলাপি ঋণ বৃদ্ধি এবং প্রভিশন ঘাটতির মতো একাধিক সূচক একসঙ্গে দুর্বল হলে বিনিয়োগকারীদের আস্থা ক্ষতিগ্রস্ত হওয়ার আশঙ্কা থাকে। ওয়ান ব্যাংকের ক্ষেত্রেও তাই প্রশ্নটি শুধু শেয়ারের দর কত, তা নয়; বরং ব্যাংকটির আয়, ঋণ আদায়, মূলধন ও সুশাসনের ভিত্তি কতটা শক্তিশালী সেটা। নাম প্রকাশে অনিচ্ছুক ব্যাংকের একাধিক ঊর্ধ্বতন কর্মকর্তা রূপালী বাংলাদেশকে বলেন, গত বছরের ৯ নভেম্বর ব্যাংকটির ব্যবস্থাপনা পরিচালক হিসেবে দায়িত্ব নেন মুহিত রহমান।

এর আগে তিনি স্ট্যান্ডার্ড চার্টার্ড ব্যাংকে ছিলেন। নতুন নেতৃত্বের কাছে প্রত্যাশা ছিল, ঋণ আদায় জোরদার, ঝুঁকিপূর্ণ ঋণ শনাক্ত, অভ্যন্তরীণ নিয়ন্ত্রণ শক্তিশালী এবং আর্থিক স্বচ্ছতা নিশ্চিত করার মাধ্যমে ব্যাংকটিকে পুনরুদ্ধারের পথে নেওয়া হবে। কিন্তু তিনি দায়িত্ব গ্রহণের পর প্রায় এক বছর পেরিয়ে গেলেও খেলাপি ঋণ ও প্রভিশন ঘাটতি সংকটের সমাধান হয়েছে— এমন প্রমাণ নেই; বরং ব্যাংকটি ‘জেড’ শ্রেণিতে নেমেছে এবং মূলধন জোগাতে নতুন বন্ড ইস্যুর অনুমোদন নিয়েছে।

তারা আরও বলেন, বর্তমান এমডি ব্যর্থ— এটা যেমন সত্য; পাশাপাশি আরেকটি সত্য যে এসব সূচকের দায় এককভাবে তার ওপর চাপানো যাবে না। সংকটের সময়কাল ও ব্যবস্থাপনাগত দায়িত্বের বিভাজন বিবেচনা করা প্রয়োজন। ২০২২ সাল থেকে খেলাপি ঋণ বৃদ্ধির পুরো সময়টি তার দায়িত্বকালের নয়। আগের পরিচালনা পর্ষদ ও ব্যবস্থাপনার সিদ্ধান্তের দায় যেমন আলাদা করে দেখতে হবে, তেমনি দায়িত্ব নেওয়ার পর নতুন নেতৃত্ব ঋণ আদায়, ঝুঁকি নিয়ন্ত্রণ ও আর্থিক পুনরুদ্ধারে কী ফল দেখিয়েছে, তারও নিরপেক্ষ মূল্যায়ন প্রয়োজন।

বর্তমান ব্যবস্থাপনার বিরুদ্ধে প্রধান প্রশ্ন হচ্ছে— সংকট উত্তরাধিকারসূত্রে পাওয়ার পরও কেন তা কমানোর পরিমাপযোগ্য অগ্রগতি সামনে আসছে না? কেন তিনি বা তারা ব্যর্থ হচ্ছেন? কর্মকর্তারা বলেন, মূলধন শক্তিশালী করার জন্য ব্যাংকটি গত ৩০ সেপ্টেম্বর নতুন করে ৪০০ কোটি টাকার সাত বছর মেয়াদি সাব-অর্ডিনেটেড বন্ড-৬ ইস্যুর অনুমোদন পেয়েছে বলে জানা গেছে।

ব্যাসেল-৩ কাঠামোর আওতায় শর্তপূরণ সাপেক্ষে এ ধরনের বন্ড ব্যাংকের টায়ার-২ মূলধনে অন্তর্ভুক্ত হতে পারে। কিন্তু এর মাধ্যমে মূলধন জোগানোর পাশাপাশি খেলাপি ঋণ আদায়, আয় বৃদ্ধি ও প্রভিশন ঘাটতি কমানোর পরিকল্পনা কী, সেটিই বড় প্রশ্ন। শুধু নতুন অর্থ সংগ্রহ করলেই পুরোনো ঋণঝুঁকি দূর হবে না। অর্থনীতির বিশ্লেষকেরা বলছেন, ওয়ান ব্যাংকের সামনে এখন সবচেয়ে বড় চ্যালেঞ্জ হলো, আর্থিক পুনরুদ্ধারের বাস্তব ফল দেখানো।

কত টাকা খেলাপি ঋণ আদায় হয়েছে, শীর্ষ ঋণখেলাপিদের বিরুদ্ধে কতটি মামলা হয়েছে, কত সম্পদ নিলামে তোলা হয়েছে, প্রভিশন ঘাটতি কমানোর সময়সীমা কী এবং বন্ডের অর্থ কোন শর্তে ব্যবহার করা হবে— এসব প্রশ্নের উত্তর প্রকাশ্যে আসা দরকার। একই সঙ্গে বাংলাদেশ ব্যাংকের সর্বশেষ পরিদর্শন প্রতিবেদন, মূলধন পর্যাপ্ততার অনুপাত এবং ব্যাংকের ত্রৈমাসিক আর্থিক বিবরণী বিশ্লেষণ করলে সংকটের গভীরতা আরও স্পষ্ট হবে।

জানতে চাইলে বিএসইসির পরিচালক আবুল কালাম রূপালী বাংলাদেশকে বলেন, ‘অর্থনৈতিক প্রবৃদ্ধির লক্ষ্যে ৪০০ কোটি টাকার বন্ডের অনুমোদন পেয়েছে ওয়ান ব্যাংক। ব্যাংকটি তার মন্দঋণ থেকে বেরিয়ে আসার চেষ্টা করছে। তবে বিনিয়োগকারীর স্বার্থ ক্ষুণ্ন করলে ব্যবস্থা নেওয়া হবে। ’ উল্লেখ্য, ১৯৯৯ সালে প্রতিষ্ঠিত হওয়া বেসরকারি ব্যাংকটি সম্প্রতি নগদের সঙ্গে চুক্তি, কিউআর কোড এবং অন্যান্য সেবা চালু করেছে।
Tag :

Write Your Comment

About Author Information

MIT ERP

Popular Post

প্রতিষ্ঠাবার্ষিকীতে যুবদল এবং পল্টন ট্র্যাজেডির বিচারের দাবিতে জামায়াতের কর্মসূচি

জেড ক্যাটাগরিতে ওয়ান ব্যাংক, গ্রাহকদের মধ্যে বাড়ছে উদ্বেগ

Update Time : 10:57:39 pm, Wednesday, 28 October 2026

বছরের পর বছর ধরে জমেছে ওয়ান ব্যাংক পিএলসির খেলাপি ঋণ। ব্যাংকের নিরাপত্তা সঞ্চিতির ঘাটতিও মেটেনি। অন্যদিকে পুঁজিবাজারে নেমেছে চরম অবিশ্বাসের ছায়া। তবে খেলাপি ঋণ, বিপুল প্রভিশন ঘাটতি ও মূলধন জোগাতে ৪০০ কোটি টাকার বন্ডের অনুমোদন পেয়েছে ওয়ান ব্যাংক পিএলসি।

২০২২ সালের পরে ব্যাংকটি ভালো ব্যবসা করতে পারেনি, বেড়েছে মন্দ ঋণের পরিমাণ। তবুও টেকসই প্রবৃদ্ধির কথায় ব্যাংকটির সুশাসন নিয়ে উদ্বেগ বাড়ছে গ্রাহকদের। ২০২৫ সালের ১০ নভেম্বর ওয়ান ব্যাংকের নতুন ব্যবস্থাপনা পরিচালক (এমডি) হিসেবে দায়িত্ব নিয়েছেন মুহিত রহমান। তবুও তারল্য সংকট কাটার দৃশ্যমান অগ্রগতি নেই। ব্যাংকটির আর্থিক সূচক ও পুঁজিবাজারে অবস্থান ঘিরেও উঠেছে বিভিন্ন প্রশ্ন।

টানা দুই হিসাববছর বিনিয়োগকারীদের কোনো লভ্যাংশ দিতে পারেনি ওয়ান ব্যাংক। ফলে ২০২৬ সালে ব্যাংকটির শেয়ার ‘জেড’ শ্রেণিতে (ক্যাটাগরি) নেমেছে। ঢাকা স্টক এক্সচেঞ্জে (ডিএসই) গতকাল বুধবার ব্যাংকটির শেয়ারপ্রতি সমাপনী দর ছিল মাত্র ৭ টাকা। ব্যাংকের শেয়ার সংখ্যা ১০৬ কোটি ৫৮ লাখ ২১ হাজার ৮৮৭। পরিসংখ্যানে দেখা গেছে, ২০২২ সালে ওয়ান ব্যাংকের খেলাপি ঋণ ছিল ৩ হাজার ১৫৩ কোটি টাকা।

২০২৬ সালের আগস্টের হিসাবে উল্লেখ করা হয়েছে, ৪ হাজার ৭৪৬ কোটি টাকা। অর্থাৎ চার বছরের ব্যবধানে খেলাপি ঋণ বেড়েছে ১ হাজার ৫৯৩ কোটি টাকা। এই বর্ধিত ঋণ আদায়, ঋণঝুঁকি ব্যবস্থাপনা এবং ঋণগ্রহীতাদের ওপর নজরদারির কার্যকারিতা নিয়ে প্রশ্ন উঠেছে। এসব কারণে গ্রাহকেরাও আছেন আতঙ্কে ও দুশ্চিন্তায়। ওয়ান ব্যাংকের একাধিক সূত্রে জানা গেছে, আর্থিক অবস্থার আরেকটি বড় উদ্বেগের জায়গা প্রভিশন ঘাটতি।

সংযুক্ত তথ্যে ২০২৫ সালের জুলাইয়ে প্রকাশিত ব্যাংকটির নিরীক্ষিত বার্ষিক আর্থিক প্রতিবেদনের ভিত্তিতে প্রভিশন ঘাটতি ১ হাজার ৭৯৭ কোটি ৪৫ লাখ টাকা ছাড়ানোর কথা বলা হয়েছে। খেলাপি ঋণের বিপরীতে সম্ভাব্য ক্ষতি সামাল দিতে ব্যাংককে যে নিরাপত্তা সঞ্চিতি রাখতে হয়, তার ঘাটতি এত বড় হলে মুনাফা, মূলধন ও ভবিষ্যৎ ঋণঝুঁকি সামাল দেওয়ার সক্ষমতা নিয়ে প্রশ্ন ওঠে।

কেন্দ্রীয় ব্যাংকের অনুমোদিত প্রভিশন স্থগিত সুবিধা থাকলে তা ঘাটতির তাৎক্ষণিক হিসাবগত চাপ কমাতে পারে; কিন্তু এতে খেলাপি ঋণ আদায় হয়ে যায় না, কিংবা মূল ক্ষতির ঝুঁকিও দূর হয় না। এদিকে বন্ড ইস্যুর মাধ্যমে ৪০০ কোটি টাকা মূলধন সংগ্রহ করবে ওয়ান ব্যাংক। সাত বছরমেয়াদি সাব-অর্ডিনেটেড বন্ড ইস্যু করতে গত বছর নভেম্বরে ব্যাংকটিকে এই অনুমোদন দেয় পুঁজিবাজার নিয়ন্ত্রক সংস্থা বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি)।

আনসিকিউরড, নন-কনভার্টিবল, ফুললি রিডিমেবল ও ফ্লোটিং রেটের বন্ডটি ওয়ান ব্যাংকের ব্যাবসায়িক প্রবৃদ্ধি এবং কৌশলগত সমৃদ্ধি আনবে বলে জানানো হয়েছে। বন্ড ইস্যু প্রসঙ্গে ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মুহিত রহমান বলেন, ‘ওয়ান ব্যাংকের জন্য এটি অত্যন্ত গুরুত্বপূর্ণ মাইলফলক। আমরা ব্যাংকের শক্তিশালী ভিত্তি গড়ে তোলার কাজ অব্যাহত রাখব।

’ তিনি আরও বলেন, ‘আমরা আরও শক্তিশালী ও গ্রাহককেন্দ্রিক একটি ব্যাংক গড়ে তুলতে প্রতিশ্রুতিবদ্ধ, যা উদ্ভাবনী আর্থিক সমাধান নিশ্চিত করবে এবং দেশের অর্থনীতির প্রবৃদ্ধিতে অর্থবহ অবদান রাখবে। ’ তবে এখন পর্যন্ত সেই প্রবৃদ্ধি দেখাতে পারেনি ওয়ান ব্যাংক কর্তৃপক্ষ। অর্থনীতির বিশ্লেষকেরা বলছেন, প্রভিশন ঘাটতি, মূলধন ঘাটতি ও নগদ তারল্য সংকট এক বিষয় নয়।

ওয়ান ব্যাংকের ক্ষেত্রে কোন খাতে কত ঘাটতি রয়েছে, কেন্দ্রীয় ব্যাংকের ছাড়ের পর প্রকৃত ঘাটতি কত এবং তা পূরণের জন্য কী সময়সীমা নির্ধারণ করা হয়েছে, এসব তথ্য স্পষ্ট হওয়া প্রয়োজন। তা না হলে ব্যাংকটির আর্থিক স্বাস্থ্য সম্পর্কে আমানতকারী ও বিনিয়োগকারীরা পূর্ণাঙ্গ ধারণা পাবেন না। ব্যাংকটির সূত্রমতে, সার্বিক অব্যবস্থাপনার কারণে সংকটের প্রভাব পড়েছে পুঁজিবাজারে।

২০২৪ ও ২৫ হিসাববছরে লভ্যাংশ না দেওয়ার কারণে ২০২৬ সালের ৩ মে ঢাকা স্টক এক্সচেঞ্জে (ডিএসই) ওয়ান ব্যাংকের শেয়ার ‘বি’ থেকে নেমে যায় ‘জেড’ ক্যাটাগরিতে। সর্বশেষ গতকাল বুধবার সরবরাহ করা তথ্যেও ব্যাংকটির শেয়ার দর ৬ টাকা ৯০ পয়সা উল্লেখ করা হয়েছে, যেখানে অভিহিত মূল্য ১০ টাকা। অর্থনীতির বিশ্লেষকেরা মনে করেন, শেয়ারের দর অভিহিত মূল্যের নিচে নেমে যাওয়া কোনো ব্যাংক দেউলিয়া হওয়ার প্রমাণ নয়।

কিন্তু লভ্যাংশ দিতে না পারা, খেলাপি ঋণ বৃদ্ধি এবং প্রভিশন ঘাটতির মতো একাধিক সূচক একসঙ্গে দুর্বল হলে বিনিয়োগকারীদের আস্থা ক্ষতিগ্রস্ত হওয়ার আশঙ্কা থাকে। ওয়ান ব্যাংকের ক্ষেত্রেও তাই প্রশ্নটি শুধু শেয়ারের দর কত, তা নয়; বরং ব্যাংকটির আয়, ঋণ আদায়, মূলধন ও সুশাসনের ভিত্তি কতটা শক্তিশালী সেটা। নাম প্রকাশে অনিচ্ছুক ব্যাংকের একাধিক ঊর্ধ্বতন কর্মকর্তা রূপালী বাংলাদেশকে বলেন, গত বছরের ৯ নভেম্বর ব্যাংকটির ব্যবস্থাপনা পরিচালক হিসেবে দায়িত্ব নেন মুহিত রহমান।

এর আগে তিনি স্ট্যান্ডার্ড চার্টার্ড ব্যাংকে ছিলেন। নতুন নেতৃত্বের কাছে প্রত্যাশা ছিল, ঋণ আদায় জোরদার, ঝুঁকিপূর্ণ ঋণ শনাক্ত, অভ্যন্তরীণ নিয়ন্ত্রণ শক্তিশালী এবং আর্থিক স্বচ্ছতা নিশ্চিত করার মাধ্যমে ব্যাংকটিকে পুনরুদ্ধারের পথে নেওয়া হবে। কিন্তু তিনি দায়িত্ব গ্রহণের পর প্রায় এক বছর পেরিয়ে গেলেও খেলাপি ঋণ ও প্রভিশন ঘাটতি সংকটের সমাধান হয়েছে— এমন প্রমাণ নেই; বরং ব্যাংকটি ‘জেড’ শ্রেণিতে নেমেছে এবং মূলধন জোগাতে নতুন বন্ড ইস্যুর অনুমোদন নিয়েছে।

তারা আরও বলেন, বর্তমান এমডি ব্যর্থ— এটা যেমন সত্য; পাশাপাশি আরেকটি সত্য যে এসব সূচকের দায় এককভাবে তার ওপর চাপানো যাবে না। সংকটের সময়কাল ও ব্যবস্থাপনাগত দায়িত্বের বিভাজন বিবেচনা করা প্রয়োজন। ২০২২ সাল থেকে খেলাপি ঋণ বৃদ্ধির পুরো সময়টি তার দায়িত্বকালের নয়। আগের পরিচালনা পর্ষদ ও ব্যবস্থাপনার সিদ্ধান্তের দায় যেমন আলাদা করে দেখতে হবে, তেমনি দায়িত্ব নেওয়ার পর নতুন নেতৃত্ব ঋণ আদায়, ঝুঁকি নিয়ন্ত্রণ ও আর্থিক পুনরুদ্ধারে কী ফল দেখিয়েছে, তারও নিরপেক্ষ মূল্যায়ন প্রয়োজন।

বর্তমান ব্যবস্থাপনার বিরুদ্ধে প্রধান প্রশ্ন হচ্ছে— সংকট উত্তরাধিকারসূত্রে পাওয়ার পরও কেন তা কমানোর পরিমাপযোগ্য অগ্রগতি সামনে আসছে না? কেন তিনি বা তারা ব্যর্থ হচ্ছেন? কর্মকর্তারা বলেন, মূলধন শক্তিশালী করার জন্য ব্যাংকটি গত ৩০ সেপ্টেম্বর নতুন করে ৪০০ কোটি টাকার সাত বছর মেয়াদি সাব-অর্ডিনেটেড বন্ড-৬ ইস্যুর অনুমোদন পেয়েছে বলে জানা গেছে।

ব্যাসেল-৩ কাঠামোর আওতায় শর্তপূরণ সাপেক্ষে এ ধরনের বন্ড ব্যাংকের টায়ার-২ মূলধনে অন্তর্ভুক্ত হতে পারে। কিন্তু এর মাধ্যমে মূলধন জোগানোর পাশাপাশি খেলাপি ঋণ আদায়, আয় বৃদ্ধি ও প্রভিশন ঘাটতি কমানোর পরিকল্পনা কী, সেটিই বড় প্রশ্ন। শুধু নতুন অর্থ সংগ্রহ করলেই পুরোনো ঋণঝুঁকি দূর হবে না। অর্থনীতির বিশ্লেষকেরা বলছেন, ওয়ান ব্যাংকের সামনে এখন সবচেয়ে বড় চ্যালেঞ্জ হলো, আর্থিক পুনরুদ্ধারের বাস্তব ফল দেখানো।

কত টাকা খেলাপি ঋণ আদায় হয়েছে, শীর্ষ ঋণখেলাপিদের বিরুদ্ধে কতটি মামলা হয়েছে, কত সম্পদ নিলামে তোলা হয়েছে, প্রভিশন ঘাটতি কমানোর সময়সীমা কী এবং বন্ডের অর্থ কোন শর্তে ব্যবহার করা হবে— এসব প্রশ্নের উত্তর প্রকাশ্যে আসা দরকার। একই সঙ্গে বাংলাদেশ ব্যাংকের সর্বশেষ পরিদর্শন প্রতিবেদন, মূলধন পর্যাপ্ততার অনুপাত এবং ব্যাংকের ত্রৈমাসিক আর্থিক বিবরণী বিশ্লেষণ করলে সংকটের গভীরতা আরও স্পষ্ট হবে।

জানতে চাইলে বিএসইসির পরিচালক আবুল কালাম রূপালী বাংলাদেশকে বলেন, ‘অর্থনৈতিক প্রবৃদ্ধির লক্ষ্যে ৪০০ কোটি টাকার বন্ডের অনুমোদন পেয়েছে ওয়ান ব্যাংক। ব্যাংকটি তার মন্দঋণ থেকে বেরিয়ে আসার চেষ্টা করছে। তবে বিনিয়োগকারীর স্বার্থ ক্ষুণ্ন করলে ব্যবস্থা নেওয়া হবে। ’ উল্লেখ্য, ১৯৯৯ সালে প্রতিষ্ঠিত হওয়া বেসরকারি ব্যাংকটি সম্প্রতি নগদের সঙ্গে চুক্তি, কিউআর কোড এবং অন্যান্য সেবা চালু করেছে।