আজ বুধবার, ৭ অক্টোবর ২০২৬
২২ আশ্বিন, ১৪৩৩ | ২৪ রবিউস সানি ১৪৪৮
ঢাকা
পরিষ্কার আকাশ
৩০°C
সর্বোচ্চ: ৩৫°C
সর্বনিম্ন: ২৬°C
বৃষ্টির সম্ভাবনা: ৬৫%

ঢাকায় চাকরিজীবীদের বড় বোঝা হয়ে দাঁড়িয়েছে বাসাভাড়া

  • MIT ERP
  • Update Time : 02:30:14 pm, Wednesday, 7 October 2026
  • 11
Monzu-Info-Tech
Monzu-Info-Tech

ঢাকায় চাকরি পাওয়া যেমন কঠিন, তার চেয়েও কঠিন হয়ে উঠেছে সেই প্রাপ্ত বেতনে শহরে মাথা গোঁজার মতো একটি বাসা নিশ্চিত করা। মাসের শুরুতে বেতন হাতে পাওয়ার পর একজন তরুণ চাকরিজীবীর প্রথম হিসাব মিলাতে হয় বাড়িভাড়া, সার্ভিস চার্জ, পানি, বিদ্যুৎ, গ্যাস, নিরাপত্তা ও যাতায়াত খরচ নিয়ে।

এসব খরচ মেটাতে না মেটাতেই আয়ের বড় একটি অংশ শেষ হয়ে যায়। অনেকের ক্ষেত্রে মাসিক আয়ের অর্ধেকেরও বেশি চলে যাচ্ছে শুধু বাসা ও সংশ্লিষ্ট খরচে। ফলে ঢাকায় বসবাস এখন শুধু জীবনযাত্রার প্রয়োজন নয়, অনেকের জন্য এটি ক্রমেই অর্থনৈতিক চাপের আরেক নাম হয়ে উঠছে। রাজধানীর মিরপুরের মতো তুলনামূলকভাবে মধ্যবিত্ত ও চাকরিজীবীদের বসবাসের উপযোগী এলাকায় দুই কক্ষের একটি বাসা খুঁজতে গেলেও ১৮ হাজার টাকার নিচে ভাড়া পাওয়া কঠিন।

এর সঙ্গে যুক্ত হচ্ছে ৩ হাজার থেকে ৭ হাজার টাকা পর্যন্ত বিভিন্ন ধরনের সার্ভিস চার্জ। লিফট, পানি, নিরাপত্তা, ময়লা পরিষ্কারসহ বিভিন্ন খাতে এসব অর্থ নেওয়া হলেও অনেক ক্ষেত্রে এর বিস্তারিত হিসাব ভাড়াটিয়ার কাছে পরিষ্কার থাকে না। কোথাও এটি ভাড়ার রশিদে আলাদাভাবে উল্লেখ করা হয়, আবার কোথাও শুধু নির্দিষ্ট একটি অঙ্ক হিসেবে নেওয়া হয়।

ফলে যে তরুণের মাসিক আয় ৩০ থেকে ৪০ হাজার টাকা, তার জন্য বাসা ভাড়া কেবল একটি ব্যয়ের খাত নয়; এটি হয়ে দাঁড়াচ্ছে মাসিক আয়ের সবচেয়ে বড় বোঝা। ভাড়া ও আনুষঙ্গিক খরচ মিলে মাসের শুরুতেই আয়ের ৬০ থেকে ৭০ শতাংশ চলে গেলে খাবার, চিকিৎসা, পোশাক, পরিবারের খরচ, সন্তানের শিক্ষা, সঞ্চয় কিংবা জরুরি প্রয়োজনের জন্য হাতে থাকে সামান্য অর্থ। এখানেই প্রশ্ন ওঠে একজন মানুষের আয়ের কতটা তার বাসস্থানের পেছনে ব্যয় হওয়া স্বাভাবিক?

আন্তর্জাতিকভাবে প্রচলিত একটি ধারণা হলো, একজন মানুষের আয়ের ৩০ শতাংশের বেশি আবাসন ব্যয়ে চলে যাওয়া উচিত নয়। অথচ ঢাকার বাস্তবতা সেই সীমাকে অনেক আগেই অতিক্রম করেছে। এখানে অনেক পরিবারের ক্ষেত্রে ভাড়ার পেছনে আয়ের ৪০, ৫০ এমনকি ৬০ শতাংশের বেশি ব্যয় হচ্ছে। অর্থাৎ বাসস্থান মানুষের মৌলিক চাহিদা পূরণের পরিবর্তে তার অর্থনৈতিক সক্ষমতাকেই সংকুচিত করে দিচ্ছে।

পরিসংখ্যান আর বাস্তবতার দূরত্ব বাংলাদেশ পরিসংখ্যান ব্যুরোর হিসাবে গত চার বছরে দেশে গড়ে বাড়িভাড়া বেড়েছে প্রায় ২৭ শতাংশ। কিন্তু এই পরিসংখ্যান দিয়ে ঢাকার বাস্তব চিত্র পুরোপুরি বোঝা যায় কি না, সেটিই বড় প্রশ্ন। কারণ দেশের সামগ্রিক গড়ের মধ্যে গ্রামের কাঁচা ঘর, ছোট শহরের তুলনামূলক কম ভাড়া এবং রাজধানীর উচ্চ ভাড়া—সবকিছুর হিসাব একসঙ্গে আসে।

ফলে জাতীয় গড় বাড়িভাড়া বৃদ্ধির হার তুলনামূলকভাবে কম দেখালেও ঢাকার একজন ভাড়াটিয়ার অভিজ্ঞতা সম্পূর্ণ ভিন্ন হতে পারে। একই বাসার ভাড়া চার বছরে ২০ হাজার টাকা থেকে বেড়ে ২৭ হাজার টাকা হলে বৃদ্ধির হার দাঁড়ায় প্রায় ৩৫ শতাংশ। এর সঙ্গে যদি সার্ভিস চার্জ, ইউটিলিটি বিল কিংবা অন্যান্য আনুষঙ্গিক ব্যয় যোগ হয়, তাহলে ভাড়াটিয়ার প্রকৃত ব্যয় আরও অনেক বেশি বাড়ে।

এ কারণেই শুধু গড় ভাড়ার পরিসংখ্যান দিয়ে ঢাকার আবাসন সংকট বোঝা সম্ভব নয়। ঢাকায় কত পরিবার ভাড়া বাসায় থাকে, তাদের গড় আয় কত, আয়ের কত শতাংশ ভাড়ায় যায়, কোন এলাকায় কত ভাড়া বাড়ছে এবং বাড়তি ভাড়ার সঙ্গে কী কী অতিরিক্ত চার্জ যুক্ত হচ্ছে এসব বিষয় আলাদাভাবে বিবেচনায় নেওয়া প্রয়োজন। সিটি করপোরেশন এলাকায় ৬৮ দশমিক ৫৮ শতাংশ পরিবার ভাড়া বাসায় বসবাস করে বলে যে তথ্য পাওয়া যাচ্ছে, তা সমস্যাটির ব্যাপ্তি বোঝার জন্য যথেষ্ট।

বৃহত্তর ঢাকার জনসংখ্যা প্রায় ৩ কোটি ৬৬ লাখের কাছাকাছি হওয়ায় এই বিপুল জনগোষ্ঠীর আবাসন ব্যয়ের সামান্য পরিবর্তনও সামগ্রিক জীবনযাত্রার ওপর বড় প্রভাব ফেলে। একই শহরে ভাড়ার আরেক অর্থনীতি ঢাকার সব এলাকায় ভাড়া সমান নয়। তবে কম ভাড়ার এলাকাগুলোতেও এখন ভাড়াটিয়ার জন্য স্বস্তি খুব সীমিত। মিরপুর, মোহাম্মদপুর, শেখেরটেক, মগবাজার, ইস্কাটন, পরিবাগ, বনশ্রী, যাত্রাবাড়ী ও বসুন্ধরা এলাকায় তিন কক্ষের ফ্ল্যাটের ভাড়া প্রায় ১৮ হাজার থেকে ২৫ হাজার টাকা পর্যন্ত হতে পারে।

আবার হাতিরপুল বা বাংলামোটরের মতো এলাকায় একই ধরনের বাসার ভাড়া ৩০ হাজার টাকা থেকে শুরু হওয়ার বাস্তবতাও রয়েছে। এখানে একটি গুরুত্বপূর্ণ বিষয় হলো ভাড়ার সঙ্গে বাসার আকার, অবস্থান ও সুযোগ-সুবিধার সম্পর্ক থাকলেও ঢাকায় ভাড়া নির্ধারণের ক্ষেত্রে স্বচ্ছ কোনো কাঠামো ভাড়াটিয়া সবসময় দেখতে পান না। বাড়িওয়ালা বা ব্যবস্থাপনার পক্ষ থেকে নির্ধারিত ভাড়াই অনেক ক্ষেত্রে চূড়ান্ত।

ভাড়াটিয়ার দর-কষাকষির সুযোগ সীমিত, বিশেষ করে চাকরির কারণে নির্দিষ্ট এলাকায় বসবাস করতে বাধ্য হলে। একজন চাকরিজীবী হয়তো জানেন, তাঁর আয় অনুযায়ী ১৫ বা ১৬ হাজার টাকার মধ্যে বাসা নেওয়া উচিত। কিন্তু কর্মস্থলের কাছাকাছি সেই দামের বাসা না থাকায় তাঁকে ২০ বা ২৫ হাজার টাকার বাসা নিতে হয়। এরপর যাতায়াত, সময় ও নিরাপত্তার হিসাব করলে আরও দূরে কম ভাড়ার বাসা নেওয়াও সবসময় কার্যকর সমাধান হয় না।

অগ্রিম জামানত: বাসা নেওয়ার আগেই আর্থিক ধাক্কা বাড়িভাড়ার সংকট শুধু মাসিক ভাড়ায় সীমাবদ্ধ নয়। নতুন বাসায় উঠতে গিয়ে ভাড়াটিয়াকে দিতে হয় অগ্রিম বা জামানত। কোনো কোনো এলাকায় দুই থেকে ছয় মাসের অগ্রিম টাকা দাবি করার অভিযোগ রয়েছে। ধরা যাক, মাসিক ভাড়া ১৮ হাজার টাকা। ছয় মাসের অগ্রিম দিতে হলে শুধু জামানত হিসেবেই ১ লাখ ৮ হাজার টাকা প্রয়োজন।

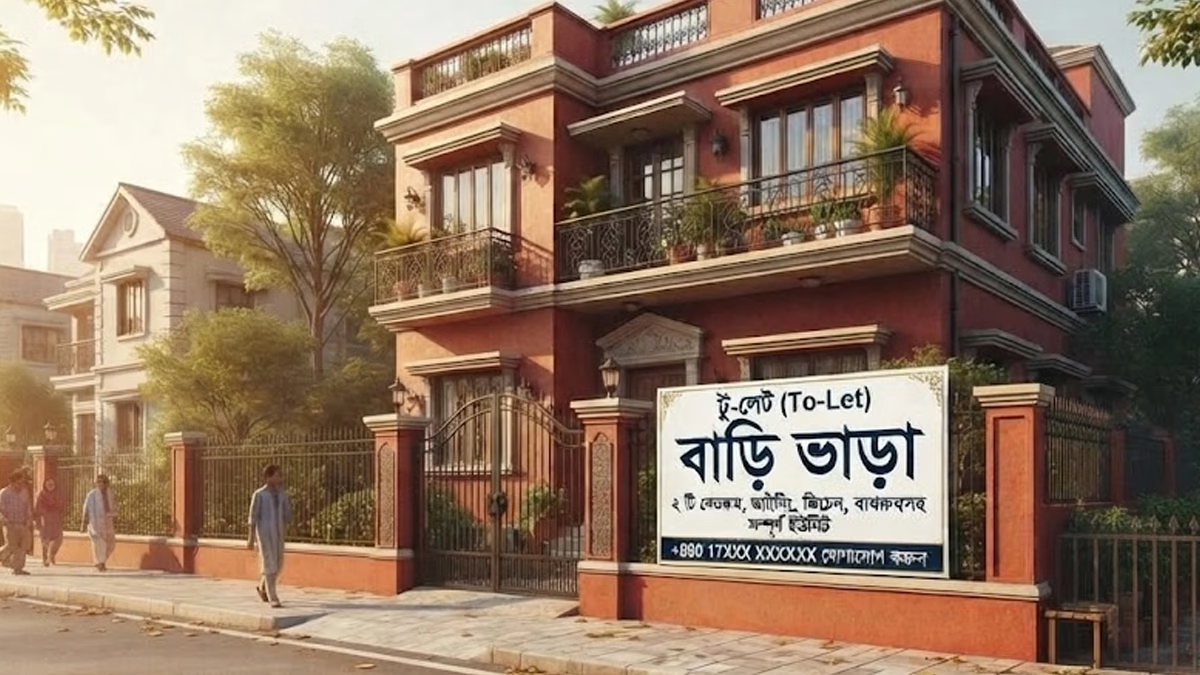
একজন তরুণ চাকরিজীবী, যিনি সদ্য চাকরিতে ঢুকেছেন বা কয়েক বছর ধরে চাকরি করেও সঞ্চয় করতে পারেননি, তাঁর পক্ষে এই অর্থ জোগাড় করা প্রায় অসম্ভব। এর সঙ্গে যুক্ত হয় বাসা খোঁজার আরেক ব্যয় দালালি বা কমিশন। সামাজিক যোগাযোগমাধ্যমের বিভিন্ন ‘টু-লেট’ গ্রুপ কিংবা দালালের মাধ্যমে বাসা খুঁজলে এক মাসের ভাড়ার সমপরিমাণ কমিশন নেওয়ার অভিযোগ রয়েছে।

অর্থাৎ একটি বাসায় ওঠার আগেই ভাড়াটিয়াকে একসঙ্গে কয়েক মাসের ভাড়া, জামানত এবং কমিশনের টাকা জোগাড় করতে হয়। আর বাসা ছাড়ার সময়ও তৈরি হয় আরেক অনিশ্চয়তা। রঙ করা, ক্ষয়ক্ষতি বা মেরামতের অজুহাতে জামানতের টাকা ফেরত দিতে অনীহার অভিযোগও রয়েছে। ভাড়াটিয়ার কাছে যদি লিখিত চুক্তি, নির্দিষ্ট শর্ত কিংবা আইনি সহায়তার কার্যকর ব্যবস্থা না থাকে, তাহলে নিজের অর্থ ফেরত পেতেও তাঁকে হয়রানির মুখে পড়তে হয়।

ব্যাচেলরদের জন্য আলাদা ভাড়ার বাজার ঢাকার বাড়িভাড়ার আরেকটি অস্বস্তিকর বাস্তবতা হলো ভাড়াটিয়ার পারিবারিক পরিচয় ও লিঙ্গের ভিত্তিতে ভাড়া নির্ধারণের প্রবণতা। একই ভবনের একই তলার ১৮ হাজার টাকার একটি পারিবারিক ফ্ল্যাট ব্যাচেলরদের কাছে ২১ থেকে ২২ হাজার টাকা চাওয়া হচ্ছে এমন অভিজ্ঞতা অনেক চাকরিজীবীর। বাড়িওয়ালাদের যুক্তি হতে পারে, ব্যাচেলরদের জীবনযাপন, অতিথি আসা কিংবা শব্দের কারণে ভবনে সমস্যা হতে পারে।

কিন্তু সেই যুক্তিতে একই বাসার ভাড়া বাড়িয়ে দেওয়া কতটা যৌক্তিক, তা নিয়ে প্রশ্ন থাকেই। একইভাবে একা নারী চাকরিজীবীদের ক্ষেত্রেও ‘নিরাপত্তা ঝুঁকি’র অজুহাতে অতিরিক্ত ভাড়া চাওয়ার অভিযোগ রয়েছে। কোথাও কোথাও এই অতিরিক্ত ভাড়া ২০ শতাংশ পর্যন্ত হতে পারে। নিরাপত্তার বিষয়টি অবশ্যই গুরুত্বপূর্ণ। কিন্তু নিরাপত্তা ব্যবস্থার ঘাটতির দায় ভাড়াটিয়ার ওপর অতিরিক্ত ভাড়া চাপিয়ে পূরণ করা কতটা ন্যায্য এ প্রশ্নও এড়িয়ে যাওয়া যায় না।

আবাসন বাজারে নারী ও ব্যাচেলরদের জন্য আলাদা অনানুষ্ঠানিক মূল্য নির্ধারণের প্রবণতা থাকলে তা শেষ পর্যন্ত বৈষম্যকেই প্রাতিষ্ঠানিক রূপ দেয়। আইন আছে, কার্যকর সুরক্ষা কোথায়? বাংলাদেশে বাড়িভাড়া নিয়ন্ত্রণের জন্য ১৯৯১ সালে আইন করা হয়েছিল। কিন্তু তিন দশকেরও বেশি সময় পেরিয়ে গেলেও কার্যকর বিধিমালা ও প্রয়োগের অভাবে সেই আইন বাস্তবে কতটা ভাড়াটিয়াকে সুরক্ষা দিতে পারছে, তা নিয়ে বড় প্রশ্ন রয়েছে।

আইন থাকলেই হবে না; সেই আইনের বাস্তব প্রয়োগ, অভিযোগ জানানোর সহজ ব্যবস্থা, ভাড়া নির্ধারণে স্বচ্ছতা এবং বাড়িওয়ালা-ভাড়াটিয়ার বিরোধ দ্রুত নিষ্পত্তির ব্যবস্থা থাকতে হবে। বাস্তবতা হলো, একজন ভাড়াটিয়া বাড়িওয়ালার সঙ্গে বিরোধে জড়াতে চান না। কারণ বাসা হারানোর ভয় থাকে। ফলে অন্যায্য শর্ত মেনে নেওয়াই অনেকের কাছে নিরাপদ পথ হয়ে ওঠে। আরেকটি সমস্যা হলো ভাড়ার প্রকৃত অঙ্ক গোপন করা।

অভিযোগ রয়েছে, কোনো কোনো বাড়িওয়ালা ২৫ হাজার টাকা ভাড়া নিলেও কর বা অন্যান্য হিসাবের ক্ষেত্রে রশিদে ১২ হাজার টাকা দেখান। এতে সরকার রাজস্ব হারায়, আর ভাড়াটিয়ার কাছেও প্রকৃত ভাড়ার কোনো স্বচ্ছ নথি থাকে না। এই পরিস্থিতিতে বাড়িভাড়া বাজারকে শুধু ব্যক্তিগত বাড়িওয়ালা ও ভাড়াটিয়ার সম্পর্ক হিসেবে দেখলে হবে না। এটি নগর ব্যবস্থাপনা, রাজস্ব, আবাসননীতি ও সামাজিক ন্যায়ের প্রশ্ন।

বেতন বাড়ার বদলে ভাড়া বাড়লে কী থাকে? আবাসন ব্যয়ের সঙ্গে মানুষের আয়ের সম্পর্কটি সবচেয়ে গুরুত্বপূর্ণ। একজন চাকরিজীবীর বেতন যদি বাড়ে ১০ থেকে ১৫ শতাংশ, কিন্তু একই সময়ে বাড়িভাড়া বাড়ে ৩০ থেকে ৩৫ শতাংশ, তাহলে বাস্তবে তাঁর ক্রয়ক্ষমতা কমে যায়। নতুন ‘চাকরি বেতন ও ভাতাদি আদেশ ২০২৬’-এ সরকারি কর্মচারীদের বাড়িভাড়া ভাতার হার কমেছে—এমন পরিস্থিতিতে বাজারে যদি উল্টো ভাড়া বাড়তে থাকে, তাহলে সরকারি কর্মচারীদের ওপরও আবাসন ব্যয়ের চাপ বাড়বে।

আর বেসরকারি চাকরিজীবীদের ক্ষেত্রে পরিস্থিতি আরও কঠিন, কারণ অনেক প্রতিষ্ঠানই আলাদা বাড়িভাড়া ভাতা দেয় না। অর্থাৎ একজন মানুষ চাকরি করে যে আয় করছেন, তার একটি বড় অংশ চলে যাচ্ছে এমন একটি খাতে, যা তাঁর উৎপাদনশীলতা বাড়াচ্ছে না; বরং জীবনযাত্রার মৌলিক প্রয়োজন মেটাচ্ছে। এর ফলে সঞ্চয় কমছে, ঋণ বাড়ছে এবং ভবিষ্যৎ আর্থিক নিরাপত্তা দুর্বল হচ্ছে।

দূরে কম ভাড়ার বাসা সমাধান নাকি নতুন সমস্যা? অনেকে বলেন, ঢাকার বাইরে বা শহরের প্রান্তে বাসা নিলে ভাড়া কম। গাজীপুর, কেরানীগঞ্জ কিংবা আশপাশের এলাকায় তুলনামূলক কম ভাড়ায় বাসা পাওয়া যেতে পারে। কিন্তু প্রশ্ন হলো সেখান থেকে কর্মস্থলে যাতায়াত কতটা সহজ? বাসে প্রতিদিন দুই থেকে তিন ঘণ্টা সময় ব্যয় হলে কম ভাড়ার বাসা নেওয়ার আর্থিক সুবিধা অনেকটাই নষ্ট হয়ে যায়।

একজন মানুষ যদি প্রতিদিন চার থেকে ছয় ঘণ্টা শুধু যাতায়াতে ব্যয় করেন, তাহলে তাঁর কর্মক্ষমতা, পরিবারকে দেওয়া সময় এবং মানসিক স্বস্তি সবকিছুই ক্ষতিগ্রস্ত হয়। তাই উন্নত গণপরিবহন ব্যবস্থা ছাড়া ঢাকার বাড়িভাড়া সংকটের সমাধান সম্ভব নয়। দ্রুত, নির্ভরযোগ্য ও সাশ্রয়ী গণপরিবহন থাকলে মানুষ কর্মস্থল থেকে দূরের এলাকায় বসবাস করতে পারবেন। তখন কেন্দ্রীয় ঢাকার ওপর আবাসনের চাপও কমবে।

সমাধান কোথায়? ঢাকার বাড়িভাড়া সংকটকে আর ব্যক্তিগত সমস্যা হিসেবে দেখার সুযোগ নেই। এটি এখন নগর অর্থনীতির অন্যতম বড় সমস্যা। এর সমাধানে কয়েকটি বিষয়ে গুরুত্ব দেওয়া জরুরি। প্রথমত, বাড়িভাড়া নিয়ন্ত্রণ আইনকে বাস্তবসম্মত ও কার্যকর করতে হবে। ভাড়া বৃদ্ধির যৌক্তিক সীমা, অগ্রিম জামানতের সর্বোচ্চ পরিমাণ এবং জামানত ফেরতের বাধ্যবাধকতা নির্ধারণ করা যেতে পারে।

দ্বিতীয়ত, সার্ভিস চার্জের নামে অতিরিক্ত অর্থ আদায়ের ক্ষেত্রে স্বচ্ছতা নিশ্চিত করতে হবে। কোন খাতে কত টাকা নেওয়া হচ্ছে, তার লিখিত হিসাব থাকা উচিত। তৃতীয়ত, বাড়িওয়ালা ও ভাড়াটিয়ার মধ্যে লিখিত চুক্তি বাধ্যতামূলক করা দরকার। চুক্তিতে ভাড়া, সার্ভিস চার্জ, জামানত, বাসা ছাড়ার নিয়ম ও ক্ষতিপূরণের শর্ত স্পষ্ট থাকতে হবে। চতুর্থত, ব্যাচেলর ও নারী ভাড়াটিয়াদের বিরুদ্ধে বৈষম্যমূলক ভাড়া নির্ধারণ বন্ধে নীতিগত ব্যবস্থা নেওয়া প্রয়োজন।

পঞ্চমত, ঢাকার বাইরে আবাসনকে কার্যকর বিকল্প করতে হলে দ্রুত ও নির্ভরযোগ্য গণপরিবহন নিশ্চিত করতে হবে। শুধু রাস্তা নির্মাণ নয়, কর্মস্থলভিত্তিক গণপরিবহন পরিকল্পনা দরকার। সবশেষে, সরকারকে ঢাকার আবাসন বাজারের জন্য আলাদা ও নির্ভুল তথ্যভান্ডার তৈরি করতে হবে। জাতীয় গড় বাড়িভাড়ার পরিবর্তে এলাকাভিত্তিক ভাড়া, আয়-ভাড়ার অনুপাত এবং ভাড়াটিয়ার প্রকৃত ব্যয় নিয়মিত প্রকাশ করা প্রয়োজন।

ঢাকায় বাসা এখন শুধু চার দেয়ালের একটি ঘর নয়। এটি একজন মানুষের চাকরি টিকিয়ে রাখা, পরিবার চালানো, সন্তানকে পড়ানো এবং ভবিষ্যতের জন্য সঞ্চয় করার সক্ষমতার সঙ্গে সরাসরি যুক্ত। একজন চাকরিজীবীর বেতনের ৬০ থেকে ৭০ শতাংশ যদি মাসের শুরুতেই বাসা ও সংশ্লিষ্ট খরচে চলে যায়, তাহলে সেই মানুষটির কাছে ‘বেতন’ আসলে কতটা আয় থাকে? এই প্রশ্নের উত্তর শুধু একজন ভাড়াটিয়ার ব্যক্তিগত জীবনের হিসাব নয়; এটি একটি শহরের অর্থনৈতিক সক্ষমতারও পরিমাপ।

রাজধানীর উন্নয়ন যদি মানুষের বসবাসের সামর্থ্যের সঙ্গে তাল মেলাতে না পারে, তাহলে উঁচু ভবন, প্রশস্ত সড়ক কিংবা নতুন প্রকল্প দিয়ে নগর উন্নয়নের পূর্ণ চিত্র পাওয়া যাবে না। ঢাকার বাড়িভাড়া সংকট তাই এখন আর শুধু ‘ভাড়া বেশি’ এই অভিযোগে সীমাবদ্ধ নেই। এটি আয়ের সঙ্গে ব্যয়ের অসামঞ্জস্য, আবাসন নীতির দুর্বলতা, গণপরিবহনের সীমাবদ্ধতা, বাজারের অস্বচ্ছতা এবং নাগরিক অধিকারের প্রশ্ন।

একটি শহর তখনই বাসযোগ্য হয়, যখন সেখানে শুধু কাজের সুযোগ থাকে না সেই কাজের আয় দিয়ে সম্মানজনকভাবে বসবাসের সুযোগও থাকে। ঢাকার মানুষ সেই সুযোগটিই ক্রমে হারিয়ে ফেলছেন। এখন প্রশ্ন, এই সংকট আরও গভীর হওয়ার পর সমাধান খোঁজা হবে, নাকি এখনই আবাসনকে নাগরিক অধিকারের অংশ হিসেবে বিবেচনা করে কার্যকর পদক্ষেপ নেওয়া হবে?
Tag :

Write Your Comment

About Author Information

MIT ERP

Popular Post

তিন মাস ধরে বিদ্যুৎহীন বাগেরহাটের কাটাখালী রেলস্টেশন, জনবল সংকটে ব্যাহত সেবা

ঢাকায় চাকরিজীবীদের বড় বোঝা হয়ে দাঁড়িয়েছে বাসাভাড়া

Update Time : 02:30:14 pm, Wednesday, 7 October 2026

ঢাকায় চাকরি পাওয়া যেমন কঠিন, তার চেয়েও কঠিন হয়ে উঠেছে সেই প্রাপ্ত বেতনে শহরে মাথা গোঁজার মতো একটি বাসা নিশ্চিত করা। মাসের শুরুতে বেতন হাতে পাওয়ার পর একজন তরুণ চাকরিজীবীর প্রথম হিসাব মিলাতে হয় বাড়িভাড়া, সার্ভিস চার্জ, পানি, বিদ্যুৎ, গ্যাস, নিরাপত্তা ও যাতায়াত খরচ নিয়ে।

এসব খরচ মেটাতে না মেটাতেই আয়ের বড় একটি অংশ শেষ হয়ে যায়। অনেকের ক্ষেত্রে মাসিক আয়ের অর্ধেকেরও বেশি চলে যাচ্ছে শুধু বাসা ও সংশ্লিষ্ট খরচে। ফলে ঢাকায় বসবাস এখন শুধু জীবনযাত্রার প্রয়োজন নয়, অনেকের জন্য এটি ক্রমেই অর্থনৈতিক চাপের আরেক নাম হয়ে উঠছে। রাজধানীর মিরপুরের মতো তুলনামূলকভাবে মধ্যবিত্ত ও চাকরিজীবীদের বসবাসের উপযোগী এলাকায় দুই কক্ষের একটি বাসা খুঁজতে গেলেও ১৮ হাজার টাকার নিচে ভাড়া পাওয়া কঠিন।

এর সঙ্গে যুক্ত হচ্ছে ৩ হাজার থেকে ৭ হাজার টাকা পর্যন্ত বিভিন্ন ধরনের সার্ভিস চার্জ। লিফট, পানি, নিরাপত্তা, ময়লা পরিষ্কারসহ বিভিন্ন খাতে এসব অর্থ নেওয়া হলেও অনেক ক্ষেত্রে এর বিস্তারিত হিসাব ভাড়াটিয়ার কাছে পরিষ্কার থাকে না। কোথাও এটি ভাড়ার রশিদে আলাদাভাবে উল্লেখ করা হয়, আবার কোথাও শুধু নির্দিষ্ট একটি অঙ্ক হিসেবে নেওয়া হয়।

ফলে যে তরুণের মাসিক আয় ৩০ থেকে ৪০ হাজার টাকা, তার জন্য বাসা ভাড়া কেবল একটি ব্যয়ের খাত নয়; এটি হয়ে দাঁড়াচ্ছে মাসিক আয়ের সবচেয়ে বড় বোঝা। ভাড়া ও আনুষঙ্গিক খরচ মিলে মাসের শুরুতেই আয়ের ৬০ থেকে ৭০ শতাংশ চলে গেলে খাবার, চিকিৎসা, পোশাক, পরিবারের খরচ, সন্তানের শিক্ষা, সঞ্চয় কিংবা জরুরি প্রয়োজনের জন্য হাতে থাকে সামান্য অর্থ। এখানেই প্রশ্ন ওঠে একজন মানুষের আয়ের কতটা তার বাসস্থানের পেছনে ব্যয় হওয়া স্বাভাবিক?

আন্তর্জাতিকভাবে প্রচলিত একটি ধারণা হলো, একজন মানুষের আয়ের ৩০ শতাংশের বেশি আবাসন ব্যয়ে চলে যাওয়া উচিত নয়। অথচ ঢাকার বাস্তবতা সেই সীমাকে অনেক আগেই অতিক্রম করেছে। এখানে অনেক পরিবারের ক্ষেত্রে ভাড়ার পেছনে আয়ের ৪০, ৫০ এমনকি ৬০ শতাংশের বেশি ব্যয় হচ্ছে। অর্থাৎ বাসস্থান মানুষের মৌলিক চাহিদা পূরণের পরিবর্তে তার অর্থনৈতিক সক্ষমতাকেই সংকুচিত করে দিচ্ছে।

পরিসংখ্যান আর বাস্তবতার দূরত্ব বাংলাদেশ পরিসংখ্যান ব্যুরোর হিসাবে গত চার বছরে দেশে গড়ে বাড়িভাড়া বেড়েছে প্রায় ২৭ শতাংশ। কিন্তু এই পরিসংখ্যান দিয়ে ঢাকার বাস্তব চিত্র পুরোপুরি বোঝা যায় কি না, সেটিই বড় প্রশ্ন। কারণ দেশের সামগ্রিক গড়ের মধ্যে গ্রামের কাঁচা ঘর, ছোট শহরের তুলনামূলক কম ভাড়া এবং রাজধানীর উচ্চ ভাড়া—সবকিছুর হিসাব একসঙ্গে আসে।

ফলে জাতীয় গড় বাড়িভাড়া বৃদ্ধির হার তুলনামূলকভাবে কম দেখালেও ঢাকার একজন ভাড়াটিয়ার অভিজ্ঞতা সম্পূর্ণ ভিন্ন হতে পারে। একই বাসার ভাড়া চার বছরে ২০ হাজার টাকা থেকে বেড়ে ২৭ হাজার টাকা হলে বৃদ্ধির হার দাঁড়ায় প্রায় ৩৫ শতাংশ। এর সঙ্গে যদি সার্ভিস চার্জ, ইউটিলিটি বিল কিংবা অন্যান্য আনুষঙ্গিক ব্যয় যোগ হয়, তাহলে ভাড়াটিয়ার প্রকৃত ব্যয় আরও অনেক বেশি বাড়ে।

এ কারণেই শুধু গড় ভাড়ার পরিসংখ্যান দিয়ে ঢাকার আবাসন সংকট বোঝা সম্ভব নয়। ঢাকায় কত পরিবার ভাড়া বাসায় থাকে, তাদের গড় আয় কত, আয়ের কত শতাংশ ভাড়ায় যায়, কোন এলাকায় কত ভাড়া বাড়ছে এবং বাড়তি ভাড়ার সঙ্গে কী কী অতিরিক্ত চার্জ যুক্ত হচ্ছে এসব বিষয় আলাদাভাবে বিবেচনায় নেওয়া প্রয়োজন। সিটি করপোরেশন এলাকায় ৬৮ দশমিক ৫৮ শতাংশ পরিবার ভাড়া বাসায় বসবাস করে বলে যে তথ্য পাওয়া যাচ্ছে, তা সমস্যাটির ব্যাপ্তি বোঝার জন্য যথেষ্ট।

বৃহত্তর ঢাকার জনসংখ্যা প্রায় ৩ কোটি ৬৬ লাখের কাছাকাছি হওয়ায় এই বিপুল জনগোষ্ঠীর আবাসন ব্যয়ের সামান্য পরিবর্তনও সামগ্রিক জীবনযাত্রার ওপর বড় প্রভাব ফেলে। একই শহরে ভাড়ার আরেক অর্থনীতি ঢাকার সব এলাকায় ভাড়া সমান নয়। তবে কম ভাড়ার এলাকাগুলোতেও এখন ভাড়াটিয়ার জন্য স্বস্তি খুব সীমিত। মিরপুর, মোহাম্মদপুর, শেখেরটেক, মগবাজার, ইস্কাটন, পরিবাগ, বনশ্রী, যাত্রাবাড়ী ও বসুন্ধরা এলাকায় তিন কক্ষের ফ্ল্যাটের ভাড়া প্রায় ১৮ হাজার থেকে ২৫ হাজার টাকা পর্যন্ত হতে পারে।

আবার হাতিরপুল বা বাংলামোটরের মতো এলাকায় একই ধরনের বাসার ভাড়া ৩০ হাজার টাকা থেকে শুরু হওয়ার বাস্তবতাও রয়েছে। এখানে একটি গুরুত্বপূর্ণ বিষয় হলো ভাড়ার সঙ্গে বাসার আকার, অবস্থান ও সুযোগ-সুবিধার সম্পর্ক থাকলেও ঢাকায় ভাড়া নির্ধারণের ক্ষেত্রে স্বচ্ছ কোনো কাঠামো ভাড়াটিয়া সবসময় দেখতে পান না। বাড়িওয়ালা বা ব্যবস্থাপনার পক্ষ থেকে নির্ধারিত ভাড়াই অনেক ক্ষেত্রে চূড়ান্ত।

ভাড়াটিয়ার দর-কষাকষির সুযোগ সীমিত, বিশেষ করে চাকরির কারণে নির্দিষ্ট এলাকায় বসবাস করতে বাধ্য হলে। একজন চাকরিজীবী হয়তো জানেন, তাঁর আয় অনুযায়ী ১৫ বা ১৬ হাজার টাকার মধ্যে বাসা নেওয়া উচিত। কিন্তু কর্মস্থলের কাছাকাছি সেই দামের বাসা না থাকায় তাঁকে ২০ বা ২৫ হাজার টাকার বাসা নিতে হয়। এরপর যাতায়াত, সময় ও নিরাপত্তার হিসাব করলে আরও দূরে কম ভাড়ার বাসা নেওয়াও সবসময় কার্যকর সমাধান হয় না।

অগ্রিম জামানত: বাসা নেওয়ার আগেই আর্থিক ধাক্কা বাড়িভাড়ার সংকট শুধু মাসিক ভাড়ায় সীমাবদ্ধ নয়। নতুন বাসায় উঠতে গিয়ে ভাড়াটিয়াকে দিতে হয় অগ্রিম বা জামানত। কোনো কোনো এলাকায় দুই থেকে ছয় মাসের অগ্রিম টাকা দাবি করার অভিযোগ রয়েছে। ধরা যাক, মাসিক ভাড়া ১৮ হাজার টাকা। ছয় মাসের অগ্রিম দিতে হলে শুধু জামানত হিসেবেই ১ লাখ ৮ হাজার টাকা প্রয়োজন।

একজন তরুণ চাকরিজীবী, যিনি সদ্য চাকরিতে ঢুকেছেন বা কয়েক বছর ধরে চাকরি করেও সঞ্চয় করতে পারেননি, তাঁর পক্ষে এই অর্থ জোগাড় করা প্রায় অসম্ভব। এর সঙ্গে যুক্ত হয় বাসা খোঁজার আরেক ব্যয় দালালি বা কমিশন। সামাজিক যোগাযোগমাধ্যমের বিভিন্ন ‘টু-লেট’ গ্রুপ কিংবা দালালের মাধ্যমে বাসা খুঁজলে এক মাসের ভাড়ার সমপরিমাণ কমিশন নেওয়ার অভিযোগ রয়েছে।

অর্থাৎ একটি বাসায় ওঠার আগেই ভাড়াটিয়াকে একসঙ্গে কয়েক মাসের ভাড়া, জামানত এবং কমিশনের টাকা জোগাড় করতে হয়। আর বাসা ছাড়ার সময়ও তৈরি হয় আরেক অনিশ্চয়তা। রঙ করা, ক্ষয়ক্ষতি বা মেরামতের অজুহাতে জামানতের টাকা ফেরত দিতে অনীহার অভিযোগও রয়েছে। ভাড়াটিয়ার কাছে যদি লিখিত চুক্তি, নির্দিষ্ট শর্ত কিংবা আইনি সহায়তার কার্যকর ব্যবস্থা না থাকে, তাহলে নিজের অর্থ ফেরত পেতেও তাঁকে হয়রানির মুখে পড়তে হয়।

ব্যাচেলরদের জন্য আলাদা ভাড়ার বাজার ঢাকার বাড়িভাড়ার আরেকটি অস্বস্তিকর বাস্তবতা হলো ভাড়াটিয়ার পারিবারিক পরিচয় ও লিঙ্গের ভিত্তিতে ভাড়া নির্ধারণের প্রবণতা। একই ভবনের একই তলার ১৮ হাজার টাকার একটি পারিবারিক ফ্ল্যাট ব্যাচেলরদের কাছে ২১ থেকে ২২ হাজার টাকা চাওয়া হচ্ছে এমন অভিজ্ঞতা অনেক চাকরিজীবীর। বাড়িওয়ালাদের যুক্তি হতে পারে, ব্যাচেলরদের জীবনযাপন, অতিথি আসা কিংবা শব্দের কারণে ভবনে সমস্যা হতে পারে।

কিন্তু সেই যুক্তিতে একই বাসার ভাড়া বাড়িয়ে দেওয়া কতটা যৌক্তিক, তা নিয়ে প্রশ্ন থাকেই। একইভাবে একা নারী চাকরিজীবীদের ক্ষেত্রেও ‘নিরাপত্তা ঝুঁকি’র অজুহাতে অতিরিক্ত ভাড়া চাওয়ার অভিযোগ রয়েছে। কোথাও কোথাও এই অতিরিক্ত ভাড়া ২০ শতাংশ পর্যন্ত হতে পারে। নিরাপত্তার বিষয়টি অবশ্যই গুরুত্বপূর্ণ। কিন্তু নিরাপত্তা ব্যবস্থার ঘাটতির দায় ভাড়াটিয়ার ওপর অতিরিক্ত ভাড়া চাপিয়ে পূরণ করা কতটা ন্যায্য এ প্রশ্নও এড়িয়ে যাওয়া যায় না।

আবাসন বাজারে নারী ও ব্যাচেলরদের জন্য আলাদা অনানুষ্ঠানিক মূল্য নির্ধারণের প্রবণতা থাকলে তা শেষ পর্যন্ত বৈষম্যকেই প্রাতিষ্ঠানিক রূপ দেয়। আইন আছে, কার্যকর সুরক্ষা কোথায়? বাংলাদেশে বাড়িভাড়া নিয়ন্ত্রণের জন্য ১৯৯১ সালে আইন করা হয়েছিল। কিন্তু তিন দশকেরও বেশি সময় পেরিয়ে গেলেও কার্যকর বিধিমালা ও প্রয়োগের অভাবে সেই আইন বাস্তবে কতটা ভাড়াটিয়াকে সুরক্ষা দিতে পারছে, তা নিয়ে বড় প্রশ্ন রয়েছে।

আইন থাকলেই হবে না; সেই আইনের বাস্তব প্রয়োগ, অভিযোগ জানানোর সহজ ব্যবস্থা, ভাড়া নির্ধারণে স্বচ্ছতা এবং বাড়িওয়ালা-ভাড়াটিয়ার বিরোধ দ্রুত নিষ্পত্তির ব্যবস্থা থাকতে হবে। বাস্তবতা হলো, একজন ভাড়াটিয়া বাড়িওয়ালার সঙ্গে বিরোধে জড়াতে চান না। কারণ বাসা হারানোর ভয় থাকে। ফলে অন্যায্য শর্ত মেনে নেওয়াই অনেকের কাছে নিরাপদ পথ হয়ে ওঠে। আরেকটি সমস্যা হলো ভাড়ার প্রকৃত অঙ্ক গোপন করা।

অভিযোগ রয়েছে, কোনো কোনো বাড়িওয়ালা ২৫ হাজার টাকা ভাড়া নিলেও কর বা অন্যান্য হিসাবের ক্ষেত্রে রশিদে ১২ হাজার টাকা দেখান। এতে সরকার রাজস্ব হারায়, আর ভাড়াটিয়ার কাছেও প্রকৃত ভাড়ার কোনো স্বচ্ছ নথি থাকে না। এই পরিস্থিতিতে বাড়িভাড়া বাজারকে শুধু ব্যক্তিগত বাড়িওয়ালা ও ভাড়াটিয়ার সম্পর্ক হিসেবে দেখলে হবে না। এটি নগর ব্যবস্থাপনা, রাজস্ব, আবাসননীতি ও সামাজিক ন্যায়ের প্রশ্ন।

বেতন বাড়ার বদলে ভাড়া বাড়লে কী থাকে? আবাসন ব্যয়ের সঙ্গে মানুষের আয়ের সম্পর্কটি সবচেয়ে গুরুত্বপূর্ণ। একজন চাকরিজীবীর বেতন যদি বাড়ে ১০ থেকে ১৫ শতাংশ, কিন্তু একই সময়ে বাড়িভাড়া বাড়ে ৩০ থেকে ৩৫ শতাংশ, তাহলে বাস্তবে তাঁর ক্রয়ক্ষমতা কমে যায়। নতুন ‘চাকরি বেতন ও ভাতাদি আদেশ ২০২৬’-এ সরকারি কর্মচারীদের বাড়িভাড়া ভাতার হার কমেছে—এমন পরিস্থিতিতে বাজারে যদি উল্টো ভাড়া বাড়তে থাকে, তাহলে সরকারি কর্মচারীদের ওপরও আবাসন ব্যয়ের চাপ বাড়বে।

আর বেসরকারি চাকরিজীবীদের ক্ষেত্রে পরিস্থিতি আরও কঠিন, কারণ অনেক প্রতিষ্ঠানই আলাদা বাড়িভাড়া ভাতা দেয় না। অর্থাৎ একজন মানুষ চাকরি করে যে আয় করছেন, তার একটি বড় অংশ চলে যাচ্ছে এমন একটি খাতে, যা তাঁর উৎপাদনশীলতা বাড়াচ্ছে না; বরং জীবনযাত্রার মৌলিক প্রয়োজন মেটাচ্ছে। এর ফলে সঞ্চয় কমছে, ঋণ বাড়ছে এবং ভবিষ্যৎ আর্থিক নিরাপত্তা দুর্বল হচ্ছে।

দূরে কম ভাড়ার বাসা সমাধান নাকি নতুন সমস্যা? অনেকে বলেন, ঢাকার বাইরে বা শহরের প্রান্তে বাসা নিলে ভাড়া কম। গাজীপুর, কেরানীগঞ্জ কিংবা আশপাশের এলাকায় তুলনামূলক কম ভাড়ায় বাসা পাওয়া যেতে পারে। কিন্তু প্রশ্ন হলো সেখান থেকে কর্মস্থলে যাতায়াত কতটা সহজ? বাসে প্রতিদিন দুই থেকে তিন ঘণ্টা সময় ব্যয় হলে কম ভাড়ার বাসা নেওয়ার আর্থিক সুবিধা অনেকটাই নষ্ট হয়ে যায়।

একজন মানুষ যদি প্রতিদিন চার থেকে ছয় ঘণ্টা শুধু যাতায়াতে ব্যয় করেন, তাহলে তাঁর কর্মক্ষমতা, পরিবারকে দেওয়া সময় এবং মানসিক স্বস্তি সবকিছুই ক্ষতিগ্রস্ত হয়। তাই উন্নত গণপরিবহন ব্যবস্থা ছাড়া ঢাকার বাড়িভাড়া সংকটের সমাধান সম্ভব নয়। দ্রুত, নির্ভরযোগ্য ও সাশ্রয়ী গণপরিবহন থাকলে মানুষ কর্মস্থল থেকে দূরের এলাকায় বসবাস করতে পারবেন। তখন কেন্দ্রীয় ঢাকার ওপর আবাসনের চাপও কমবে।

সমাধান কোথায়? ঢাকার বাড়িভাড়া সংকটকে আর ব্যক্তিগত সমস্যা হিসেবে দেখার সুযোগ নেই। এটি এখন নগর অর্থনীতির অন্যতম বড় সমস্যা। এর সমাধানে কয়েকটি বিষয়ে গুরুত্ব দেওয়া জরুরি। প্রথমত, বাড়িভাড়া নিয়ন্ত্রণ আইনকে বাস্তবসম্মত ও কার্যকর করতে হবে। ভাড়া বৃদ্ধির যৌক্তিক সীমা, অগ্রিম জামানতের সর্বোচ্চ পরিমাণ এবং জামানত ফেরতের বাধ্যবাধকতা নির্ধারণ করা যেতে পারে।

দ্বিতীয়ত, সার্ভিস চার্জের নামে অতিরিক্ত অর্থ আদায়ের ক্ষেত্রে স্বচ্ছতা নিশ্চিত করতে হবে। কোন খাতে কত টাকা নেওয়া হচ্ছে, তার লিখিত হিসাব থাকা উচিত। তৃতীয়ত, বাড়িওয়ালা ও ভাড়াটিয়ার মধ্যে লিখিত চুক্তি বাধ্যতামূলক করা দরকার। চুক্তিতে ভাড়া, সার্ভিস চার্জ, জামানত, বাসা ছাড়ার নিয়ম ও ক্ষতিপূরণের শর্ত স্পষ্ট থাকতে হবে। চতুর্থত, ব্যাচেলর ও নারী ভাড়াটিয়াদের বিরুদ্ধে বৈষম্যমূলক ভাড়া নির্ধারণ বন্ধে নীতিগত ব্যবস্থা নেওয়া প্রয়োজন।

পঞ্চমত, ঢাকার বাইরে আবাসনকে কার্যকর বিকল্প করতে হলে দ্রুত ও নির্ভরযোগ্য গণপরিবহন নিশ্চিত করতে হবে। শুধু রাস্তা নির্মাণ নয়, কর্মস্থলভিত্তিক গণপরিবহন পরিকল্পনা দরকার। সবশেষে, সরকারকে ঢাকার আবাসন বাজারের জন্য আলাদা ও নির্ভুল তথ্যভান্ডার তৈরি করতে হবে। জাতীয় গড় বাড়িভাড়ার পরিবর্তে এলাকাভিত্তিক ভাড়া, আয়-ভাড়ার অনুপাত এবং ভাড়াটিয়ার প্রকৃত ব্যয় নিয়মিত প্রকাশ করা প্রয়োজন।

ঢাকায় বাসা এখন শুধু চার দেয়ালের একটি ঘর নয়। এটি একজন মানুষের চাকরি টিকিয়ে রাখা, পরিবার চালানো, সন্তানকে পড়ানো এবং ভবিষ্যতের জন্য সঞ্চয় করার সক্ষমতার সঙ্গে সরাসরি যুক্ত। একজন চাকরিজীবীর বেতনের ৬০ থেকে ৭০ শতাংশ যদি মাসের শুরুতেই বাসা ও সংশ্লিষ্ট খরচে চলে যায়, তাহলে সেই মানুষটির কাছে ‘বেতন’ আসলে কতটা আয় থাকে? এই প্রশ্নের উত্তর শুধু একজন ভাড়াটিয়ার ব্যক্তিগত জীবনের হিসাব নয়; এটি একটি শহরের অর্থনৈতিক সক্ষমতারও পরিমাপ।

রাজধানীর উন্নয়ন যদি মানুষের বসবাসের সামর্থ্যের সঙ্গে তাল মেলাতে না পারে, তাহলে উঁচু ভবন, প্রশস্ত সড়ক কিংবা নতুন প্রকল্প দিয়ে নগর উন্নয়নের পূর্ণ চিত্র পাওয়া যাবে না। ঢাকার বাড়িভাড়া সংকট তাই এখন আর শুধু ‘ভাড়া বেশি’ এই অভিযোগে সীমাবদ্ধ নেই। এটি আয়ের সঙ্গে ব্যয়ের অসামঞ্জস্য, আবাসন নীতির দুর্বলতা, গণপরিবহনের সীমাবদ্ধতা, বাজারের অস্বচ্ছতা এবং নাগরিক অধিকারের প্রশ্ন।

একটি শহর তখনই বাসযোগ্য হয়, যখন সেখানে শুধু কাজের সুযোগ থাকে না সেই কাজের আয় দিয়ে সম্মানজনকভাবে বসবাসের সুযোগও থাকে। ঢাকার মানুষ সেই সুযোগটিই ক্রমে হারিয়ে ফেলছেন। এখন প্রশ্ন, এই সংকট আরও গভীর হওয়ার পর সমাধান খোঁজা হবে, নাকি এখনই আবাসনকে নাগরিক অধিকারের অংশ হিসেবে বিবেচনা করে কার্যকর পদক্ষেপ নেওয়া হবে?